

Rechenzentren vs. Logistiklager: Kampf um Strom und Fläche
Inhaltsverzeichnis
- Wenn nicht mehr die Autobahn, sondern der Netzanschluss entscheidet
- Warum Rechenzentren und Logistikimmobilien um ähnliche Standorte konkurrieren
- „Powered Land“ wird zur neuen Immobilienkategorie
- Warum Rechenzentren den Druck auf Logistikstandorte erhöhen
- Niederlande und Großbritannien zeigen bereits, wohin die Entwicklung geht
- Bedeutet das: Rechenzentrum gewinnt immer gegen Logistiklager?
- Praxisbeispiel Amsterdam: Wenn ein Rechenzentrum seine eigene Infrastruktur mitbringt
- Was bedeutet der Wettbewerb für Logistikimmobilien?
- Wird die Logistik deshalb ins Hinterland verdrängt?
- Wer bekommt Europas beste Grundstücke?
- Fazit: Der nächste Standortwettbewerb wird elektrisch
Wenn nicht mehr die Autobahn, sondern der Netzanschluss entscheidet
Was ist heute das wertvollste Merkmal eines Industriegrundstücks?
Lange lautete die Antwort: Autobahnnähe, Hafenanschluss, Arbeitskräfte und ausreichend Fläche. Diese Faktoren bleiben für Logistikimmobilien entscheidend. Doch ein weiterer Standortfaktor gewinnt massiv an Bedeutung: gesicherte elektrische Leistung.
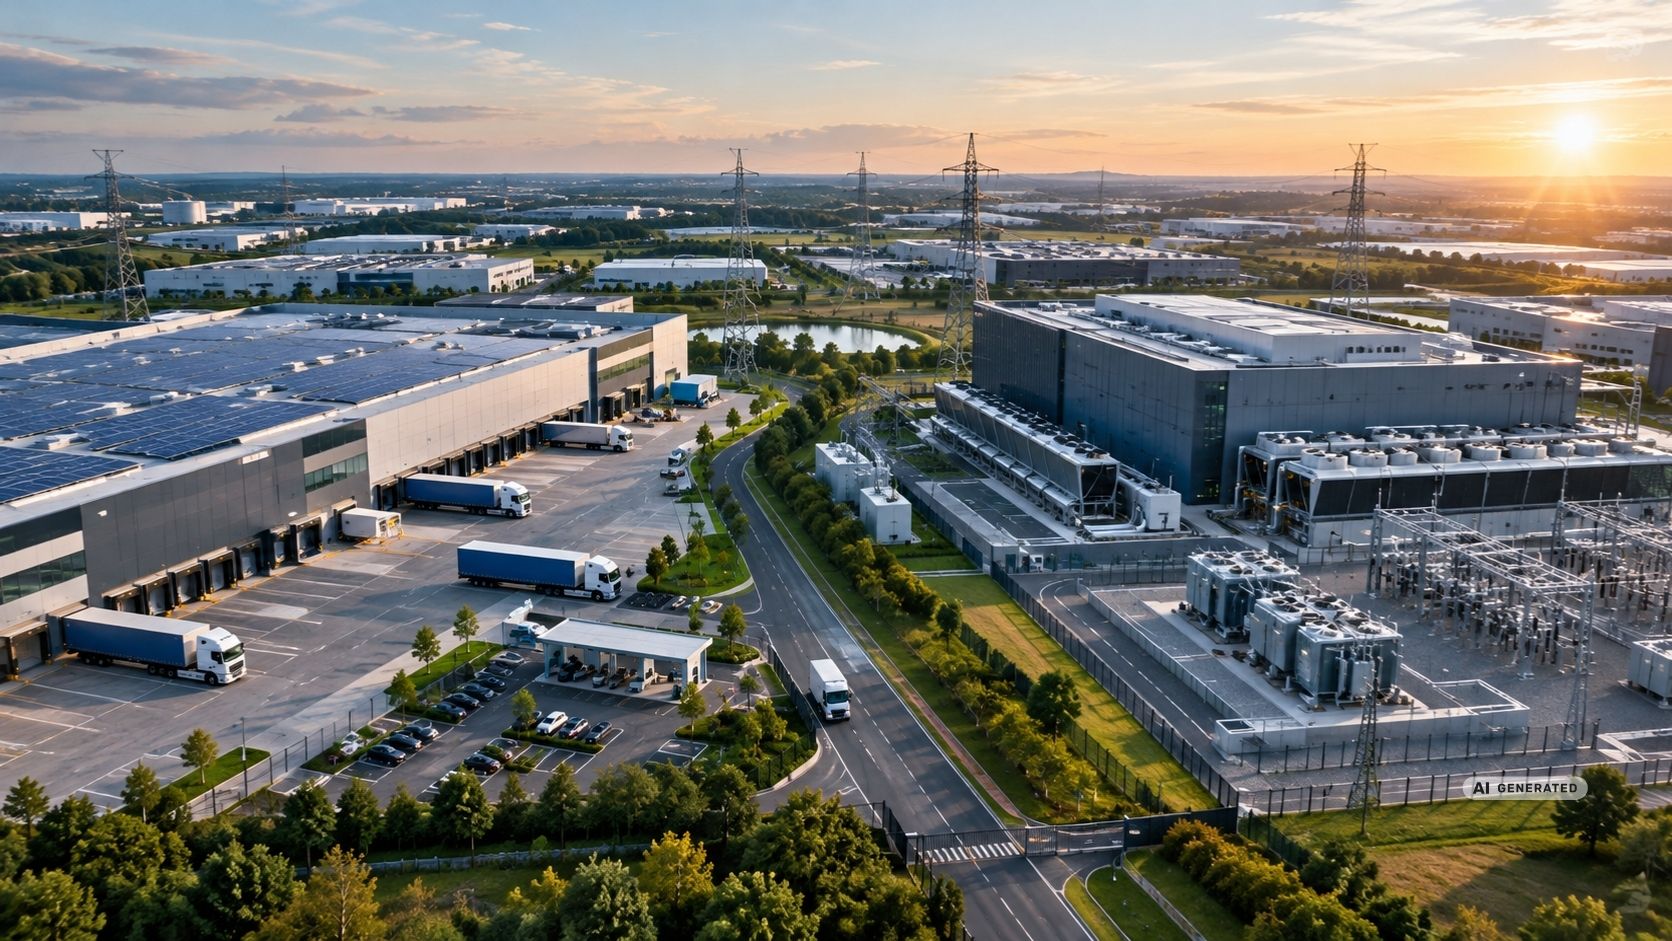
Damit entsteht eine ungewöhnliche Konkurrenz. Auf der einen Seite stehen Logistikimmobilien, deren Strombedarf durch Automatisierung, Fördertechnik, Kühlung, Robotik, Wärmepumpen, Ladeinfrastruktur und elektrische Nutzfahrzeuge steigt. Auf der anderen Seite stehen Rechenzentren, insbesondere Hyperscaler und AI-Rechenzentren, deren Geschäftsmodell unmittelbar auf großen, kontinuierlich verfügbaren Strommengen basiert.
Die Internationale Energieagentur (IEA) erwartet, dass der weltweite Stromverbrauch von Rechenzentren von rund 460 TWh im Jahr 2024 auf mehr als 1.000 TWh im Jahr 2030 steigen könnte. Für Europa wird bis 2030 ein Anstieg des Rechenzentrumsverbrauchs um mehr als 45 TWh beziehungsweise rund 70 % gegenüber 2024 erwartet. [1]
Die entscheidende Frage lautet deshalb:
Wird Strom neben Grundstück und Verkehrsanbindung zum neuen strategischen Standortfaktor der Logistikimmobilie?
Die Antwort lautet zunehmend: ja.
Warum Rechenzentren und Logistikimmobilien um ähnliche Standorte konkurrieren
Auf den ersten Blick haben Lagerhallen und Rechenzentren wenig gemeinsam. Die eine Immobilie bewegt Waren, die andere Daten.
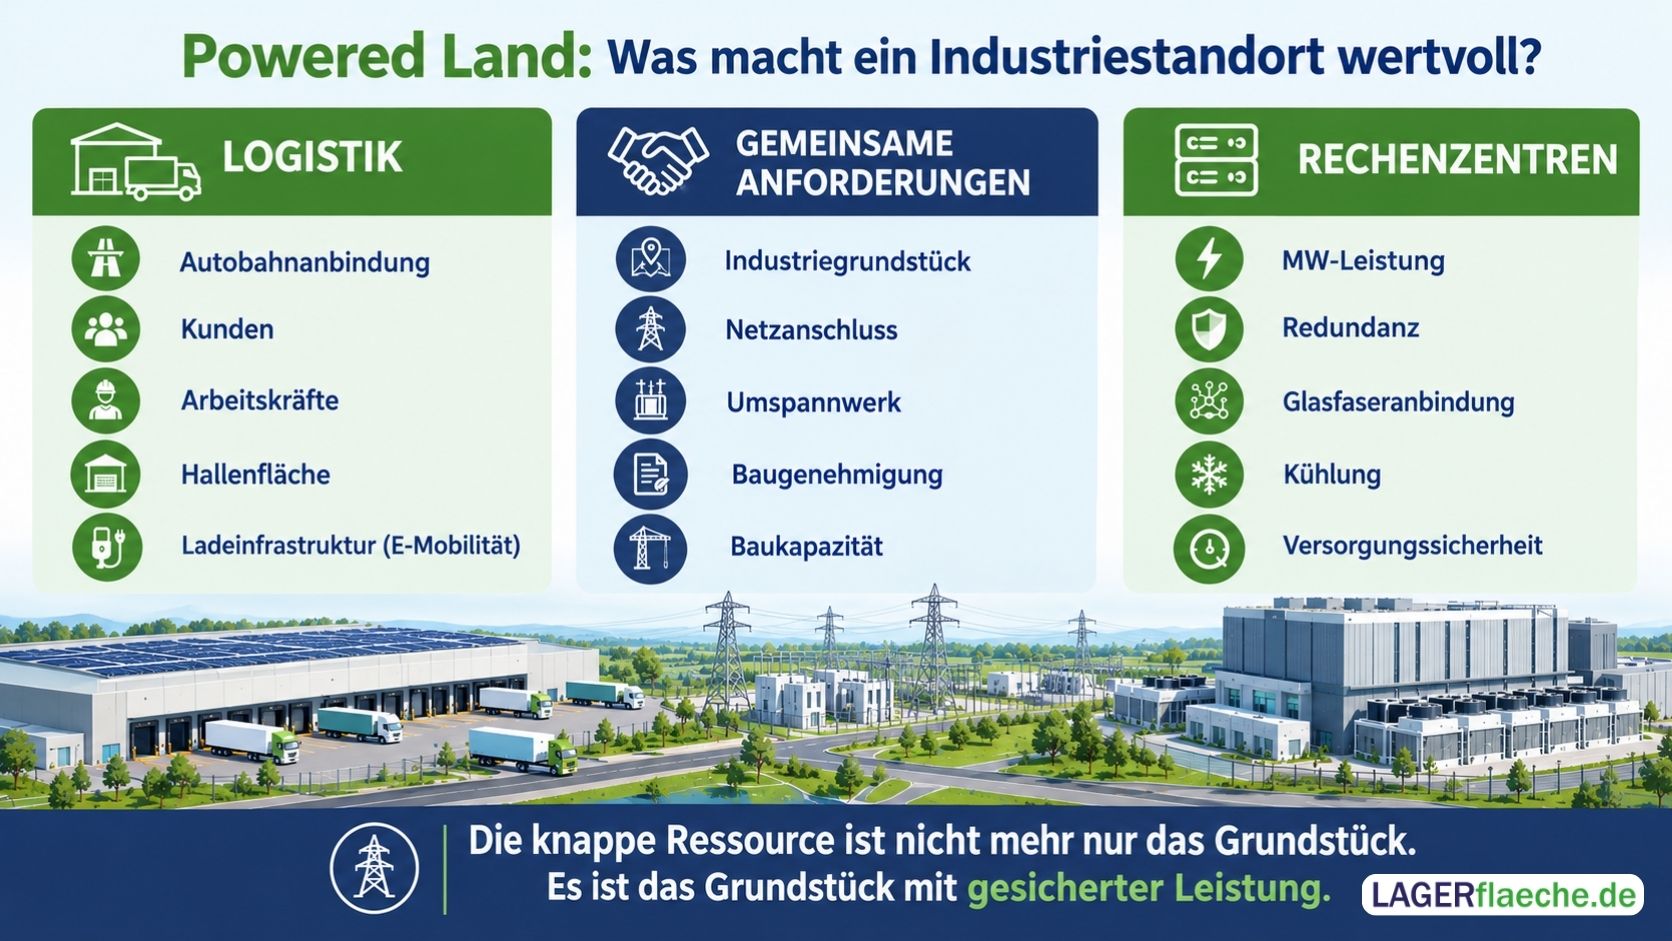
Bei der Standortsuche überschneiden sich ihre Anforderungen jedoch überraschend stark.
Beide Nutzungen profitieren von:
- großen verfügbaren Grundstücken,
- geeigneter gewerblicher oder industrieller Widmung,
- leistungsfähiger Strominfrastruktur,
- Umspannwerken und Netzanschlusspunkten,
- leistungsfähiger Telekommunikation,
- guter Erreichbarkeit,
- ausreichender Bau- und Planungskapazität,
- erneuerbarer Energie beziehungsweise langfristig gesicherter Stromversorgung.
Der Unterschied liegt in der Gewichtung.
Für ein Logistikzentrum ist Strom ein wichtiger Produktionsfaktor. Für ein großes Rechenzentrum ist Strom praktisch ein zentraler Bestandteil der eigentlichen Produktionsinfrastruktur.
Das verändert die Zahlungsbereitschaft.
Ein Logistikunternehmen kann unter Umständen auf einen anderen Standort ausweichen, wenn ein Grundstück zwar attraktiv, aber elektrisch schlecht erschlossen ist. Ein Hyperscaler mit einem geplanten Multi-MW- oder AI-Campus kann dagegen bereit sein, einen deutlich weniger zentralen Standort zu akzeptieren, wenn dort ausreichend Strom verfügbar ist.
Genau diese Verschiebung ist bereits sichtbar.
„Powered Land“ wird zur neuen Immobilienkategorie
Was früher einfach als „erschlossenes Grundstück“ galt, muss künftig differenzierter betrachtet werden.
Ein Grundstück mit Straße, Wasser, Abwasser und Gewerbegebiet ist nicht automatisch ein zukunftsfähiger Logistikstandort. Entscheidend wird zusätzlich:
Wie viel elektrische Leistung kann tatsächlich angeschlossen werden – und wann?
Diese Unterscheidung ist wesentlich. Ein Netzanschluss auf dem Papier ist nicht dasselbe wie kurzfristig verfügbare Leistung.
CBRE berichtet 2026, dass mehr als 80 % der befragten europäischen Logistiknutzer Bedenken hinsichtlich Verfügbarkeit beziehungsweise Zuverlässigkeit der Stromversorgung haben. Gleichzeitig gehört Stromverfügbarkeit inzwischen für mehr als 44 % der Logistiknutzer zu den wichtigen Faktoren bei der Gebäudeauswahl – mehr als doppelt so viel wie vier Jahre zuvor. [2]
Damit verändert sich auch der Wert einer Logistikimmobilie. Photovoltaikanlagen auf Hallendächern können die Abhängigkeit vom Strombezug reduzieren. Sie garantieren jedoch nicht automatisch eine ausreichende Netzanschlusskapazität. Welche Potenziale Logistikdächer als Energieflächen bieten, zeigt unser Beitrag Logistikimmobilien mit Photovoltaik: Die ungenutzten Powerbanks der Energiewende.
Eine Halle mit:
- ausreichender Anschlussleistung,
- Erweiterungsmöglichkeit,
- leistungsfähiger Trafostation,
- Ladeinfrastruktur,
- guter Automatisierbarkeit
kann strategisch interessanter sein als eine größere, aber elektrisch limitierte Immobilie.
Die entscheidende Frage ist also nicht mehr nur: Wie viele Quadratmeter bekomme ich?
Sondern:
Wie viele Quadratmeter kann ich mit der benötigten Leistung tatsächlich produktiv betreiben?
Warum Rechenzentren den Druck auf Logistikstandorte erhöhen
Rechenzentren haben einen strukturellen Vorteil: Ihre Standortentscheidung kann sich stärker von der klassischen Nähe zum Endkunden lösen.
Bei einem City-nahen Logistikzentrum zählen Lieferzeiten, Verkehrsanbindung und Kundendichte. Ein AI-Rechenzentrum benötigt dagegen vor allem:
- Strom,
- Netzanschluss,
- Kühlung,
- Datennetze,
- geeignete Grundstücke,
- hohe Versorgungssicherheit.
Die Daten müssen nicht mit einem Lkw zum Kunden transportiert werden.
Deshalb können Rechenzentrumsentwickler weiter aus etablierten Ballungsräumen herausgehen.
JLL zeigt diese Entwicklung deutlich: Hyperscale-Campusse, die für 2026 bis 2028 geplant werden, liegen durchschnittlich rund 175 Kilometer von großen europäischen Hubs entfernt, gegenüber nur 46 Kilometern bei Projekten, die zwischen 2022 und 2025 fertiggestellt wurden. Gleichzeitig steigt der Anteil von Greenfield-Projekten in der europäischen Rechenzentrumspipeline von 8 % auf 39 %. [3]
Das ist für Logistikimmobilien relevant.
Denn genau die Regionen außerhalb der klassischen Metropolen verfügen teilweise noch über größere Grundstücke, industrielle Infrastruktur und freie Netzkapazitäten.
Damit wird aus dem Wettbewerb um „das beste Grundstück“ zunehmend ein Wettbewerb um das beste Grundstück mit Strom.
Niederlande und Großbritannien zeigen bereits, wohin die Entwicklung geht
Besonders deutlich wird die Situation in den Niederlanden.
Das Land kämpft mit erheblicher Netzkongestion. Unternehmen, Neubauprojekte und Erweiterungen können teilweise nicht oder nur mit langen Wartezeiten zusätzliche elektrische Leistung erhalten. Die niederländische Regierung bezeichnet den vollen Stromnetzzustand inzwischen als erhebliches Hindernis für wirtschaftliches Wachstum, Neubauten und Elektrifizierung. [4]
Gleichzeitig steigt der Strombedarf durch Digitalisierung und Rechenzentren.
In Utrecht wurde die Situation 2026 besonders sichtbar: Aufgrund der Netzengpässe wurden neue Stromanschlüsse zeitweise eingefroren. Die Entwicklung zeigt, dass die Frage der Netzkapazität nicht mehr nur ein technisches Thema der Energieversorger ist, sondern unmittelbar auf Immobilienentwicklung und Unternehmensstandorte durchschlägt. Für Logistikunternehmen stellt sich damit auch die Frage, wie ein zuverlässiger Betrieb bei einer zunehmend unsicheren Energieversorgung gewährleistet werden kann. Unser Beitrag Energie-Blackout oder Autarkie-Boom? Die Logistik am Scheideweg 2026 beleuchtet diese Herausforderung ausführlicher. [5]
Auch Großbritannien liefert ein deutliches Beispiel.
Die britische Regierung hat 2026 Reformen des Netzanschlussverfahrens angekündigt, weil die Nachfrage nach Netzanschlüssen stark angestiegen ist. In der Übertragungsnetz-Warteschlange befanden sich laut Regierung unter anderem rund 60 GW an Rechenzentrumsprojekten. [6]
Ofgem meldete im Juli 2026, dass die Anträge für neue Demand Connections innerhalb eines Jahres von 41 GW auf 125 GW gestiegen waren; Rechenzentren machten davon mindestens 80 GW aus. [7]
Das bedeutet nicht, dass Rechenzentren automatisch Vorrang vor Logistik erhalten.
Es bedeutet aber, dass Netzanschlüsse zu einem strategisch gesteuerten Gut werden.
Bedeutet das: Rechenzentrum gewinnt immer gegen Logistiklager?
Nein. Das wäre eine zu einfache Schlussfolgerung.
Logistikimmobilien haben Standortanforderungen, die Rechenzentren nicht in gleichem Maße benötigen. Ein großes Distributionszentrum muss Waren effizient bewegen können. Autobahnen, Häfen, Flughäfen, Schienennetze, Arbeitskräfte und Kundennähe bleiben deshalb zentrale Standortfaktoren.
Ein Rechenzentrum kann dagegen einen Standort akzeptieren, der für klassische Logistik ungünstig wäre – solange Strom und Datenanbindung stimmen.
Dadurch entstehen zwei unterschiedliche Standortlogiken:
| Faktor | Logistikimmobilie | Rechenzentrum |
| Autobahnanbindung | sehr wichtig | sekundär |
| Kundennähe | sehr wichtig | teilweise wichtig |
| Arbeitskräfte | wichtig | wichtig, aber weniger flächenintensiv |
| Grundstücksgröße | wichtig | sehr wichtig bei Hyperscale |
| Stromversorgung | zunehmend sehr wichtig | entscheidend |
| Netzanschluss | wichtig | strategischer Kernfaktor |
| Glasfaser | wichtig | essenziell |
| Wasser/Kühlung | je nach Nutzung | teilweise sehr wichtig |
| Erweiterungsfähigkeit | wichtig | sehr wichtig |
| Latenz | relevant | je nach Anwendung relevant |
Die Konsequenz ist interessant:
Ein Standort kann für ein Rechenzentrum hervorragend, für ein Logistikzentrum aber völlig ungeeignet sein – und umgekehrt.
Der Wettbewerb findet deshalb nicht auf jedem Grundstück statt. Er konzentriert sich auf eine bestimmte Klasse hochwertiger, gut erschlossener Flächen.
Praxisbeispiel Amsterdam: Wenn ein Rechenzentrum seine eigene Infrastruktur mitbringt
Ein anschauliches Beispiel liefert Amsterdam.
Für einen geplanten Hyperscale-Campus wurde eine Investition von rund 1 Mrd. Euro angekündigt. Das Projekt soll eine Kapazität von 78 MW erreichen und unter anderem über eine eigene Umspannstation verfügen. [8]
Dieses Beispiel zeigt eine wichtige Entwicklung:
Wenn das öffentliche Netz nicht schnell genug verfügbar ist, versuchen große Rechenzentrumsentwickler zunehmend, einen Teil der notwendigen Energieinfrastruktur selbst zu organisieren oder langfristig abzusichern.
Das verschiebt die Standortlogik erneut.
Für einen klassischen Logistikentwickler kann ein Grundstück ohne kurzfristig verfügbaren Anschluss ein Ausschlusskriterium sein. Ein kapitalstarker Data-Center-Entwickler kann dagegen versuchen, durch eigene Infrastruktur, langfristige Stromverträge oder alternative Energiequellen einen Standort überhaupt erst „power-ready“ zu machen.
Das bedeutet allerdings nicht, dass jedes Rechenzentrum automatisch einen Logistikstandort verdrängt.
Vielmehr entsteht eine neue Frage:
Wer kann die notwendige Infrastruktur schneller und wirtschaftlicher realisieren?
Was bedeutet der Wettbewerb für Logistikimmobilien?
Für Logistikentwickler und Nutzer verändert sich dadurch die Standortprüfung.
Die bisherige Reihenfolge
Grundstück → Baugenehmigung → Halle → Stromanschluss
wird zunehmend durch eine integrierte Prüfung ersetzt:
Grundstück + Planungsrecht + Netzkapazität + Anschlusszeitpunkt + Energiebedarf + Erweiterbarkeit.
CBRE beobachtet bereits eine zunehmende Konkurrenz zwischen Logistik- und Rechenzentrumsentwicklern um geeignete Grundstücke und Bauressourcen. Gleichzeitig wird die Stromversorgung für energieintensivere Lager immer kritischer. Diese Entwicklung ist Teil eines umfassenderen Strukturwandels, den wir auch in unserer Analyse Logistikimmobilien 2026: Zwischen Resilienz und Neuausrichtung – Eine Tiefenanalyse beleuchten. [9]
Für einen Logistiknutzer bedeutet das praktisch:
1. Strombedarf früh berechnen
Nicht nur der heutige Verbrauch zählt. Automatisierung, Fördertechnik, Kühlung, Wärmepumpen, E-Lkw und Ladeinfrastruktur können den Bedarf erheblich verändern.
2. Anschlussleistung statt nur Verbrauch prüfen
Die entscheidende Frage lautet nicht nur „Wie viele kWh verbrauchen wir?“, sondern „Welche Anschlussleistung benötigen wir zu welchen Zeitpunkten?“
3. Netzanschluss schriftlich verifizieren
Maklerangaben wie „Strom verfügbar“ reichen bei größeren Projekten nicht aus. Entscheidend sind Anschlussleistung, Netzebene, Verfügbarkeit, Ausbauzustand und realistischer Zeitplan.
4. Erweiterungsfähigkeit bewerten
Eine Halle, die heute funktioniert, kann bei zunehmender Automatisierung oder Elektrifizierung an ihre Grenzen stoßen.
5. Standortalternativen vorbereiten
Wenn ein Standort zehn Jahre auf zusätzliche Netzkapazität warten muss, kann ein etwas weiter entfernter Standort wirtschaftlich überlegen sein.
Wird die Logistik deshalb ins Hinterland verdrängt?
Teilweise könnte genau das passieren – allerdings aus einem anderen Grund als bisher.
Die klassische Logistik hat sich häufig an Autobahnen, Häfen und Ballungsräumen konzentriert. Die neue Stromlogik könnte eine zusätzliche räumliche Verschiebung erzeugen.
Dort, wo:
- Strom verfügbar ist,
- große Grundstücke existieren,
- Umspannwerke vorhanden sind,
- Genehmigungen realistisch sind,
- erneuerbare Energie verfügbar ist,
- und gleichzeitig eine akzeptable Verkehrsanbindung besteht,
können neue Logistikstandorte besonders attraktiv werden.
Das ist auch für Rechenzentren interessant. JLL beobachtet bereits eine Verlagerung von AI- und Hyperscale-Projekten in sekundäre und grüne Standorte, weil dort Strom und Grundstücke leichter verfügbar sein können. [3]
Für die Logistik könnte daraus paradoxerweise sogar eine Chance entstehen.
Wenn Rechenzentren die großen, extrem stromintensiven Projekte in bestimmte Regionen ziehen, können gleichzeitig neue Energieinfrastrukturen und Netzausbauten entstehen. Die entscheidende Frage ist dann, ob auch Logistikunternehmen von dieser Infrastruktur profitieren können.
Wer bekommt Europas beste Grundstücke?
Die provokante Ausgangsfrage lässt sich deshalb nicht mit „die Rechenzentren“ beantworten.
Wahrscheinlicher ist eine Aufteilung des Marktes.
Rechenzentren werden dort besonders konkurrenzfähig sein, wo Strom der knappste und wertvollste Standortfaktor ist und große Grundstücke mit hoher Anschlussleistung verfügbar sind.
Logistikimmobilien werden dagegen dort überlegen bleiben, wo Verkehrsanbindung, Arbeitskräfte und Kundennähe die Standortökonomie dominieren.
Interessant wird die Schnittmenge.
Dort entsteht eine neue Klasse von Immobilienstandorten:
hoch erschlossene, energieversorgte Industrieflächen mit Erweiterungspotenzial.
Diese Flächen könnten künftig einen erheblichen strategischen Mehrwert besitzen – unabhängig davon, ob darauf am Ende eine automatisierte Logistikhalle, ein Rechenzentrum, ein Produktionsstandort oder eine Kombination verschiedener Nutzungen entsteht.
Für Eigentümer und Entwickler bedeutet das: Grundstücke sollten nicht mehr nur nach Quadratmetern bewertet werden.
Für Logistiknutzer bedeutet es: Ein günstiger Mietpreis ist wenig wert, wenn die Immobilie langfristig nicht genügend elektrische Leistung für den geplanten Betrieb bereitstellen kann.
Fazit: Der nächste Standortwettbewerb wird elektrisch
Europas Wettbewerb um Logistikflächen verändert sich.
Grundstücke bleiben knapp. Doch zunehmend ist nicht das Grundstück allein das Problem, sondern die Frage, was auf diesem Grundstück elektrisch möglich ist.
Rechenzentren verschärfen diesen Wettbewerb, weil AI und Cloud-Infrastruktur enorme Mengen an Strom benötigen und Betreiber bereit sind, ihre Standortsuche stärker an verfügbarer Energie auszurichten.
Für die Logistik bedeutet das keine Verdrängung auf breiter Front. Es bedeutet vielmehr eine neue Differenzierung des Immobilienmarktes.
Die zukunftsfähige Logistikimmobilie wird nicht allein durch Hallenhöhe, Bodenbelastung, Rampenzahl oder Autobahnnähe definiert.
Sie braucht zunehmend auch:
ausreichende elektrische Leistung, zuverlässige Netzversorgung, Erweiterungspotenzial und einen realistischen Zugang zu Energie.
Damit wird Strom zu einem Immobilienfaktor.
Und möglicherweise entsteht dadurch eine der interessantesten Fragen für Europas Logistikstandorte der kommenden Jahre:
Ist ein Grundstück ohne gesicherte Netzkapazität überhaupt noch wirklich erschlossen?
Quellen
[1] Internationale Energieagentur (IEA):Energy and AI (2025)
[2] CBRE:European Logistics Occupier Survey 2026 (22. Juli 2026)
[3] JLL:EMEA Data Centre Mid-Year 2026 Report
[4] JLL:AI boom redraws Europe's data centre map as power access overtakes location (6. August 2026)
[5] Ofgem:Ofgem acts to free up grid capacity by tackling speculative data centre projects (29. Juli 2026)
[6] Britisches Parlament:Written question: Electricity demand connection applications attributable to data centres
[7] Netherlands Enterprise Agency (RVO):What is grid congestion?
[8] Provinz Utrecht:Netcongestie (Netzengpässe)
Neueste Lager-Blog-Beiträge
Bleiben Sie auf dem Laufenden mit den neuesten Trends, Erkenntnissen und Tipps im Bereich Lager und Logistik. Unsere neuesten Artikel helfen Ihnen, sich in der Branche sicher zu bewegen.
Rechenzentren vs. Logistiklager: Kampf um Strom und Fläche
Europas Logistikstandorte konkurrieren zunehmend nicht nur um Grundstücke und Verkehrsanbindung, sondern um etwas Knappes: verfügbare Netzkapazität. Rechenzentren verschärfen diesen Wettbewerb – und verändern damit die Standortlogik für Logistikimmobilien....
Chinesische Unternehmen entdecken Europas Logistikimmobilien
Chinesische Unternehmen werden zu einer zunehmend sichtbaren Nutzergruppe auf Europas Logistikimmobilienmarkt. Was bedeutet das für Lagerflächen, 3PL-Strukturen und die Anforderungen an europäische Logistikstandorte?...
KI-Halluzinationen und Logistik: Wenn KI die falsche Lieferung plant
Was passiert, wenn eine KI eine falsche Bestandszahl für richtig hält – und daraus eine reale logistische Entscheidung entsteht? KI-Halluzinationen sind mehr als ein technisches Detail: Sie können Warenflüsse, Bestände und Lieferentscheidungen beeinflussen. Dieser Beitrag zeigt, wo die Risiken liegen und wie Unternehmen KI sicherer in ihre Logistikprozesse integrieren können....
Die grüne Revolution auf dem Hallendach: Vom Betonklotz zum ökologischen Kraftwerk?
Logistikdächer können mehr als PV: Begrünung, Bienen, Urban Farming und sogar Sportflächen machen aus ungenutzter Dachfläche multifunktionale Räume....